Acheter une maison ou un terrain à Tahiti
Acheter une maison ou un terrain à Tahiti est parfaitement possible depuis la métropole, et aucune règle de nationalité ne vous en empêche. Le vrai obstacle est ailleurs : près de six parcelles sur dix appartiennent à des familles entières plutôt qu'à une personne, et un titre mal purgé peut bloquer une vente pendant des années. Voici comment lire un dossier foncier polynésien, ce que l'achat coûte réellement, et comment le financer.
En avez-vous le droit ?
Oui, dans la quasi-totalité des cas. La Polynésie française est une collectivité d'outre-mer et l'achat immobilier y reste ouvert : un résident de métropole achète comme un résident local, sans autorisation préalable ni condition de durée de séjour. Un acquéreur étranger n'est pas davantage bloqué, contrairement à une idée répandue. Les nuances existent, mais elles sont étroites : l'acquisition par une société étrangère peut relever d'un régime d'autorisation, et la fiscalité des plus-values à la revente diffère selon que vous êtes résident polynésien ou non.
La bonne question porte donc sur le bien lui-même : cette parcelle précise est-elle en état d'être vendue ? Presque tous les projets qui échouent butent là.
Le vrai piège : l'indivision et les titres de propriété
Environ 56 % des terres de Polynésie française sont en indivision. Le bien n'appartient pas à une personne mais à un groupe d'héritiers, parfois des dizaines, parfois répartis entre Tahiti, la métropole et l'étranger. Tant que le partage n'a pas eu lieu, aucun d'eux ne peut vendre seul la parcelle.
Cette situation n'a rien d'accidentel. Les titres de propriété polynésiens remontent aux années 1850, et un décret de 1923 avait fait de la vente aux enchères la règle en cas de partage, au détriment du partage en nature. Beaucoup de familles ont alors préféré ne jamais liquider les successions plutôt que de risquer de voir la terre familiale vendue. Trois ou quatre générations plus tard, les terres familiales sont restées indivises, et l'identification des ayants droit demande un vrai travail généalogique.
Le tribunal foncier de Tahiti a été créé pour désengorger ces dossiers, et une procédure de partage par souche permet de trancher quand les indivisaires sont trop nombreux. Depuis une réforme des règles successorales, les titulaires d'au moins deux tiers des droits indivis peuvent provoquer le partage d'une succession ouverte depuis plus de dix ans, et saisir le tribunal si quelqu'un s'y oppose. Les délais restent longs : plusieurs centaines de dossiers attendent leur tour.
Pour vous, acheteur, la conséquence est concrète. Un bien annoncé au bon prix peut être invendable en l'état, ou vendable seulement après une procédure de plusieurs années. Un compromis signé sur un terrain non purgé se solde au mieux par une attente indéfinie, au pire par un litige avec des héritiers qui n'avaient jamais donné leur accord.
Les cinq vérifications à faire avant de signer
- 1Demandez le titre de propriété, pas l'annonceUn vendeur de bonne foi peut se croire propriétaire sans l'être seul. Exigez le titre et la copie de la matrice cadastrale avant même de faire une offre.
- 2Vérifiez si le bien est sorti d'indivisionSi la succession n'a jamais été liquidée, tous les héritiers sont copropriétaires. Un seul opposant peut bloquer la vente pendant des années.
- 3Remontez la chaîne des successionsLes titres polynésiens datent parfois de 1850. Le notaire doit reconstituer la généalogie, et cette recherche prend du temps.
- 4Cherchez une revendication en coursUn dossier pendant devant le tribunal foncier gèle la vente. Faites vérifier qu'aucune procédure ne vise la parcelle.
- 5Contrôlez les limites réelles de la parcelleBornage ancien, empiétement, chemin d'accès sur le terrain du voisin : sur un terrain nu, faites intervenir un géomètre.
Ce que l'achat coûte vraiment
Le prix affiché n'est jamais le budget final. À Tahiti, deux postes s'ajoutent : les droits d'enregistrement versés au Pays, et les émoluments et débours du notaire. Le barème polynésien a beaucoup bougé ces dernières années, et une bonne partie de ce qui circule en ligne est périmée. Depuis la réforme entrée en vigueur en 2025, le taux de droit commun est de 7 %, contre 9 à 11 % auparavant.
Le levier principal reste le taux réduit de 1 %, réservé à l'achat d'une résidence principale et plafonné : environ 40 millions XPF pour un bien bâti, 25 millions pour un terrain nu, avec l'engagement d'occuper le logement cinq ans. Revendre ou louer avant terme déclenche un rappel au taux plein, majoré de pénalités. Réglez le curseur pour voir ce que votre situation change :
Ce que vous payez en plus du prix affiché
Réglez le prix du bien et votre situation. Le calcul applique le barème des droits d'enregistrement en vigueur depuis 2025, plus les émoluments et débours du notaire.
De 5 à 200 millions XPF, soit environ 42 000 à 1 676 000 € au change fixe de 119,33 XPF pour 1 €.
Nature du bien
Votre situation
- Droits d'enregistrement
- 750 000 XPF
- Émoluments et débours du notaire
- 900 000 à 1 125 000 XPF
- Frais d'acquisition
- 1 650 000 à 1 875 000 XPF13 827 à 15 713 €, soit 3.7 à 4.2 % du prix
- Budget total à financer
- 46 650 000 à 46 875 000 XPF390 933 à 392 818 €
Estimation indicative. Le barème polynésien a été modifié plusieurs fois ces dernières années et certaines situations (secondes acquisitions, VEFA, achat via une société) suivent des règles particulières. Demandez un chiffrage écrit au notaire avant de signer.
Les démarches et le rôle du notaire
Le parcours ressemble à celui de la métropole : recherche, offre, compromis, puis acte authentique. La différence tient au poids du notaire. Ici, il est votre principale protection, bien au-delà de la formalité de signature : c'est lui qui remonte la chaîne des titres, identifie les indivisaires et détecte une revendication pendante.
Deux réflexes changent tout. D'abord, saisissez le notaire avant de signer quoi que ce soit, pas après le compromis. Ensuite, prévoyez des délais plus longs qu'en métropole : la recherche généalogique et l'obtention des pièces cadastrales prennent des semaines, et davantage si le bien se trouve dans une île éloignée. Faites inscrire dans le compromis une condition suspensive portant explicitement sur la purge du foncier, en plus de celle du prêt.
Une part notable du marché se traite hors annonces, par le réseau local. Passer par une agence immobilière polynésienne ne dispense d'aucune vérification, mais fait gagner du temps sur des biens déjà dégrossis juridiquement.
Financer son achat depuis la métropole
Le prêt immobilier se contracte auprès des banques polynésiennes : Banque Socredo, Banque de Tahiti, Banque de Polynésie. Une banque métropolitaine finance rarement un bien situé en Polynésie, notamment parce que la prise de garantie et le suivi hypothécaire relèvent du droit local. Prévoyez un apport et comparez les taux, qui varient sensiblement d'un établissement à l'autre.
Ouvrir un compte local en amont facilite nettement le dossier, surtout si vous avez déjà des revenus domiciliés sur place. Le sujet est détaillé dans notre page banque et prêt en Polynésie. Gardez aussi en tête que le franc pacifique est adossé à l'euro à parité fixe, ce qui vous épargne tout risque de change sur la durée du crédit.
Si le dossier n'est pas mûr, la location longue durée reste la meilleure première étape : elle vous laisse le temps de connaître les communes et de repérer un bien au foncier sain, ce qui vaut mieux qu'un achat précipité.
Où acheter : Tahiti, Moorea et la presqu'île
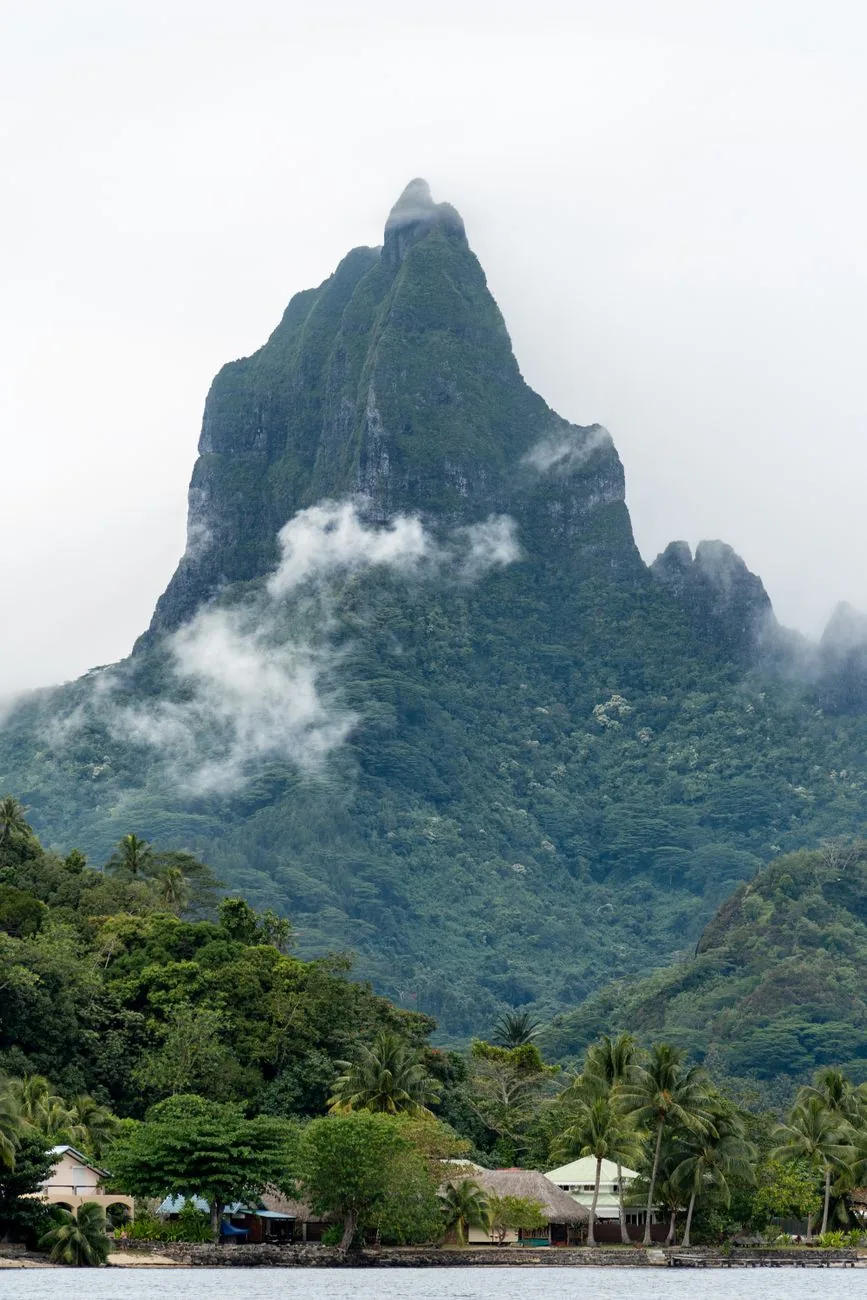
Sur Tahiti, le littoral ouest concentre la demande : Punaauia en tête, puis Paea, pour le lagon, les couchers de soleil et la proximité des écoles. C'est aussi le secteur le plus cher de l'île, détaillé dans notre guide acheter une maison à Punaauia. Papeete se paie pour la proximité du travail, avec surtout des appartements.
Vers l'est (Arue, Mahina) et sur la presqu'île de Taiarapu, les prix se détendent, en échange de trajets plus longs vers Papeete. La presqu'île attire ceux qui cherchent du terrain et acceptent l'éloignement.
Moorea est un cas à part : à trente minutes de ferry de Papeete, l'île séduit les actifs qui font la navette et les acheteurs en quête de calme. Le foncier y est encore plus contraint qu'à Tahiti, avec une part importante de terres indivises et peu de parcelles constructibles disponibles. Sur les autres archipels, le marché devient confidentiel et l'indivision quasi systématique. Pour le cadre général des prix et du marché, voyez le pilier immobilier en Polynésie.
Une fois propriétaire : ce que vous payez chaque année
La Polynésie française ne prélève pas d'impôt sur le revenu, ce qui explique une partie de son attractivité (le sujet est traité dans notre page pas d'impôt sur le revenu). Cela ne veut pas dire qu'un propriétaire ne paie rien.
L'impôt foncier sur les propriétés bâties est dû chaque année, d'après la situation au 1er janvier. Il se calcule sur la valeur locative du bien, au taux de 10 % après un abattement de 25 % pour frais, auquel s'ajoutent les centimes additionnels votés par la commune. Bonne nouvelle si vous construisez : les constructions nouvelles sont exonérées cinq ans, puis bénéficient de trois ans d'abattement de moitié, et les logements individuels dont le permis a été délivré après 2016 profitent de dix ans d'exonération totale.
Si votre projet d'achat s'inscrit dans une installation définitive, la fiscalité de vos revenus métropolitains mérite un examen à part : c'est notamment le cas des pensions, détaillées dans notre guide prendre sa retraite à Tahiti.
Acheter à Tahiti : questions fréquentes
Peut-on acheter un terrain à Tahiti ?
Oui, rien n'interdit d'acheter un terrain à Tahiti, y compris quand on vit en métropole. La difficulté n'est pas le droit d'acheter mais l'état du foncier : environ 56 % des terres polynésiennes sont en indivision, ce qui veut dire que personne n'en est propriétaire seul et qu'une vente exige l'accord de tous les héritiers. Faites vérifier le titre de propriété et l'absence de revendication par un notaire avant de vous engager.
L'immobilier est-il cher à Tahiti ?
Oui, surtout autour de Papeete et sur le littoral. La rareté du foncier constructible, largement causée par l'indivision, et une demande soutenue maintiennent les prix hauts. Une maison dans un quartier résidentiel de la côte ouest se négocie souvent entre 40 et 70 millions XPF, et le bord de lagon dépasse fréquemment 80 millions XPF. Les prix baissent en s'éloignant de la zone urbaine, vers l'est de l'île et la presqu'île.
Un étranger peut-il acheter une propriété à Tahiti ?
Il n'existe pas de restriction générale liée à la nationalité pour un particulier : un Français de métropole comme un étranger peut acquérir un bien en Polynésie française. Les acquisitions par des sociétés étrangères peuvent en revanche relever d'un régime d'autorisation, et la fiscalité des plus-values diffère selon que l'acquéreur est résident ou non.
Quel budget prévoir en plus du prix d'achat ?
Comptez les droits d'enregistrement et les frais de notaire. Depuis la réforme entrée en vigueur en 2025, le taux de droit commun est de 7 %, avec un taux réduit de 1 % pour une résidence principale sous plafond (environ 40 millions XPF pour du bâti, 25 millions pour un terrain nu), sous réserve d'occuper le logement cinq ans. En ajoutant 2 à 2,5 % d'émoluments et de débours, les frais représentent grossièrement 3 à 5 % du prix en résidence principale et 9 à 10 % en investissement.
Paye-t-on des impôts sur un bien immobilier à Tahiti ?
Il n'y a pas d'impôt sur le revenu en Polynésie française, mais il existe un impôt foncier sur les propriétés bâties. Il est calculé sur la valeur locative du bien, au taux de 10 % après un abattement de 25 % pour frais, auquel s'ajoutent les centimes additionnels votés par la commune. Les constructions neuves bénéficient d'une exonération temporaire, portée à dix ans pour les logements individuels dont le permis a été délivré après 2016.